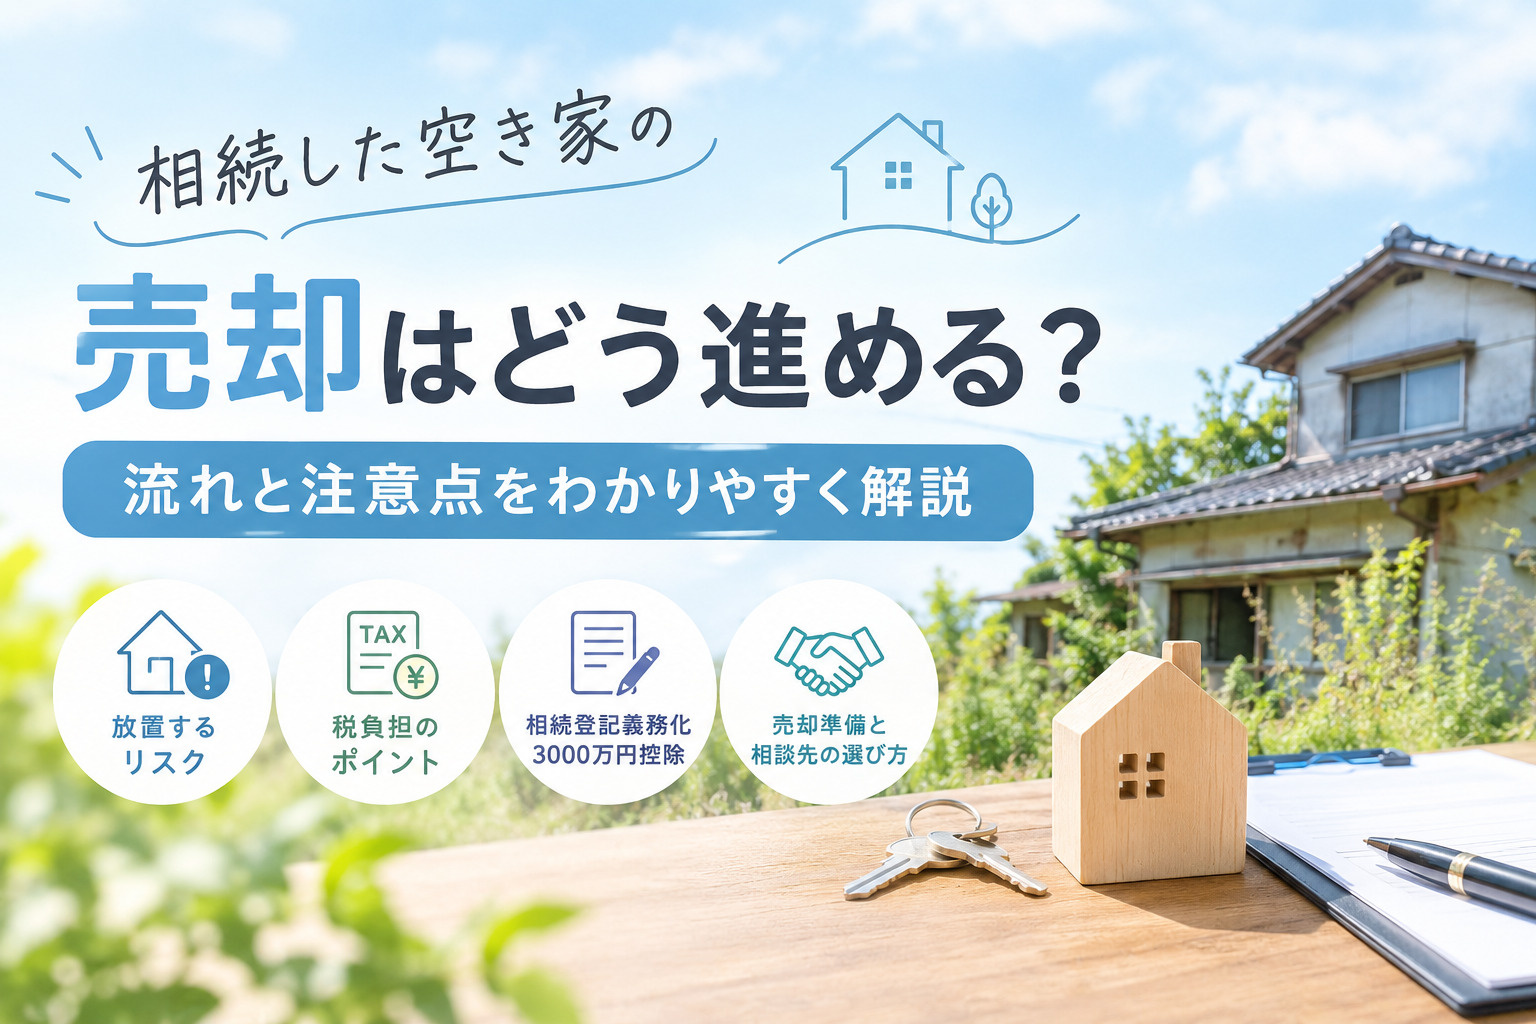
相続した空き家の売却はどう進める?流れと注意点をわかりやすく解説
親から相続した空き家を、そのまま放置していて大丈夫なのかと不安に感じていませんか。
固定資産税の負担や管理の手間が気になりつつも、売却の流れが分からず、何から手を付ければよいか迷う方は少なくありません。
さらに近年は、特定空家等や管理不全空家等として扱われるケースも増え、税負担の増加や行政指導につながる可能性も指摘されています。
そこで本記事では、相続した空き家を売却するかどうかを判断するための基礎知識から、実際の売却までの具体的なステップ、法的・税金のポイントまでを順を追って整理します。
最後までお読みいただくことで、自分に合った売却の進め方をイメージしやすくなり、ムダな負担を減らしながら相続空き家の扱いについて前向きに検討できるはずです。
相続した空き家を放置せず売却を検討すべき理由
相続した空き家をそのままにしておくと、毎年の固定資産税や都市計画税に加えて、火災保険料や庭木の手入れなどの管理費用が継続して発生します。
さらに、人が住まない住宅は換気や清掃が行われないため老朽化が進みやすく、屋根や外壁の傷み、カビの発生などにより資産価値が下がりやすくなります。
老朽化が進行すると、台風や地震の際に建材が周囲に飛散するおそれもあり、近隣への損害賠償リスクにつながることも指摘されています。
このように、空き家を放置すると、費用負担だけでなく安全面でも大きなリスクを抱えることになるため、早めに売却も含めた対応を検討することが重要です。
空家等対策の推進に関する特別措置法では、適切な管理が行われていない空き家を「管理不全空家等」、倒壊のおそれなど周辺に著しく悪影響を及ぼすものを「特定空家等」と位置付け、市区町村が指導や勧告などを行える仕組みとしています。
これらに該当し勧告を受けると、住宅用地に適用されている固定資産税などの軽減措置が外れ、土地の固定資産税は最大で約6倍、都市計画税は最大で約3倍となる場合があります。
税負担が一気に重くなるだけでなく、命令に従わない場合には行政代執行による解体と、その費用の請求を受ける可能性もあります。
したがって、空き家を長期間放置するほど、税金と行政上のリスクが増していくことを理解しておく必要があります。
相続した空き家については、早い段階で売却や賃貸などの活用方法を検討することで、これらの負担やリスクを抑えることができます。
特に、一定の要件を満たして相続した空き家を売却する場合、譲渡所得から最大3,000万円まで控除できる特例が設けられており、期限内の売却かどうかが税負担に大きく影響します。
また、建物の状態が良いうちであれば、修繕費を抑えながら売却しやすく、市場での評価も得やすいとされています。
今後その空き家を自ら利用する予定があるか、維持管理を続けられるか、税金や修繕費の見通しはどうかといった点を踏まえ、総合的に判断することが、後悔しない相続空き家の扱い方につながります。
| 項目 | 放置した場合の影響 | 早期売却を検討する効果 |
|---|---|---|
| 固定資産税・都市計画税 | 特例解除による税負担増 | 将来の税負担の回避 |
| 建物の老朽化 | 倒壊リスクと資産価値低下 | 状態が良いうちの売却 |
| 行政からの指導 | 勧告・命令・代執行の可能性 | 指定リスクを避けた対応 |
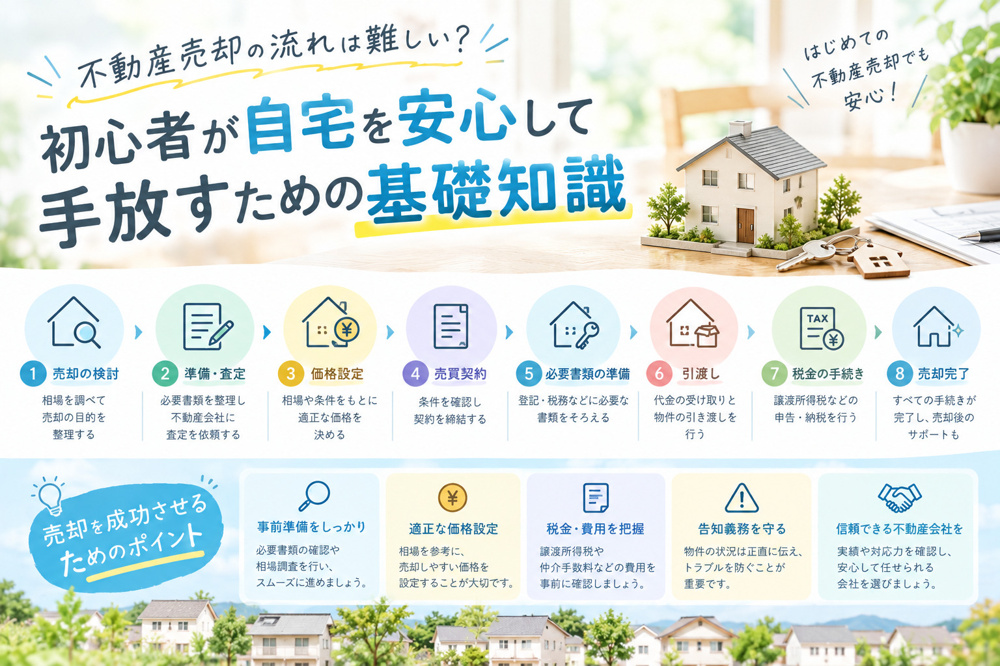
相続した空き家を売却するまでの基本的な流れ8ステップ
相続した空き家を売却するには、相続関係の整理と登記手続きから始めることが大切です。
はじめに、被相続人の戸籍をたどって法定相続人を確認し、遺言書の有無や内容を確かめます。
そのうえで、誰がどのような持分で不動産を承継したかを整理し、法務局で相続登記を行い名義を亡くなった方から相続人名義へ変更します。
相続登記を済ませておくことで、その後の売却手続きや税務申告も円滑に進めやすくなります。
次に、相続人全員で空き家の扱いについて話し合い、売却するかどうか、売却時期や価格の考え方など方針を決めます。
この段階では、建物の老朽化の程度や修繕の必要性、境界や権利関係に問題がないかなど、現況を把握しておくことが重要です。
あわせて、固定資産税納税通知書や建築確認関係書類、権利証や登記事項証明書など、売却時に必要となる資料も整理しておきます。
事前に情報と書類をそろえることで、買主候補との交渉や契約の場面で慌てずに対応できます。
売却方針が固まったら、空き家の市場でのおおよその価格帯を把握し、売却希望価格の目安を検討します。
そのうえで、広告や紹介など適切な方法で買主候補を募り、条件交渉を経て売買契約を締結し、手付金の受領と契約内容の履行に進みます。
引き渡し時には残代金の受領と同時に所有権移転登記の申請を行い、固定資産税などの精算も行います。
売却によって利益が生じた場合は、譲渡所得として翌年に確定申告を行い、相続した空き家に係る特例の適用可否も国税庁の資料などを参考に確認します。
| ステップ | 主な内容 | 完了の目安 |
|---|---|---|
| 1〜2 | 相続人確認と相続登記 | 相続開始後できるだけ早く |
| 3〜5 | 方針決定と現況整理 | 書類収集と調査完了時 |
| 6〜8 | 契約締結と確定申告 | 引き渡し翌年の申告完了 |
相続空き家の売却前に確認したい法的・税金のポイント
まず確認したいのが、相続登記の義務化です。
不動産を相続した人は、相続により不動産を取得したことを知った日から3年以内に相続登記を申請する義務があります。
また、2024年4月1日より前に発生した相続についても、2027年3月31日までに相続登記を行う必要があります。
共有名義のまま放置したり、相続人の一人が認知症になってから対応しようとすると、遺産分割協議や登記手続きが一段と複雑になるおそれがあるため、早めの手続きが重要です。
次に、相続した空き家を売却する際に適用できる「3,000万円特別控除」の要件を把握しておくことが大切です。
被相続人がかつて居住していた家屋またはその敷地を、一定の条件を満たして売却した場合、譲渡所得から最大3,000万円を差し引くことができます。
この特例は、相続開始の日から3年を経過する日の属する年の12月31日までの売却であることに加え、制度自体の適用期限である2027年12月31日までの売却であることが条件です。
譲渡所得税は、売却代金から取得費や諸費用を差し引いた譲渡所得に税率を乗じて計算されるため、この控除を活用できるかどうかで納める税額は大きく変わります。
あわせて、固定資産税の仕組みと、空き家の状態によって税負担が変わる点も理解しておきたいところです。
通常、住宅が建っている土地には「住宅用地の特例」が適用され、固定資産税の課税標準額が最大で評価額の6分の1まで軽減されます。
しかし、空家等対策特別措置法に基づき「特定空家等」や「管理不全空家等」に指定され、勧告を受けても必要な措置を講じない場合、その敷地は住宅用地の特例の対象から外れ、税負担が大きくなる可能性があります。
空き家を相続したら、売却や管理の方針を検討するとともに、固定資産税の軽減が継続して受けられているか、自治体からの通知がないかも確認しておくことが重要です。
| 確認項目 | 主な内容 | 注意したい点 |
|---|---|---|
| 相続登記の義務 | 相続を知った日から3年以内申請 | 期限超過で過料の可能性 |
| 3,000万円特別控除 | 居住用空き家の譲渡所得控除 | 売却時期と要件の事前確認 |
| 固定資産税の特例 | 住宅用地の課税標準軽減措置 | 特定空家等指定で軽減解除 |
相続した空き家の売却をスムーズに進めるための準備と相談先の選び方
相続した空き家を円滑に売却するためには、思い立った時点で現状を整理し、必要な情報を早めにそろえておくことが重要です。
境界や権利関係、建物の状態、残っている家財などを事前に確認しておくと、売却活動の途中で慌てる場面を減らせます。
また、相続人同士の認識をそろえ、将来の使い方や売却時期について大まかな方向性を共有しておくことも大切です。
これらの準備を整えることで、買主との交渉や契約の場面でも、安心して話を進めやすくなります。
まず、土地の境界が明確かどうかを確認し、古い測量図しかない場合には、専門家による測量を検討することがあります。
権利関係についても、相続登記が済んでいるか、共有名義になっているか、担保権が残っていないかなどを整理しておくことが欠かせません。
建物については、雨漏りやシロアリ被害の有無、給排水設備の状況など、分かる範囲で状態を把握し、補修の要不要を見極めます。
さらに、家財や残置物の処分方針を早めに決めておくと、引き渡し直前に片付けが間に合わないといった事態を防ぎやすくなります。
相続した空き家を、建物付きのまま売却するか、解体して更地として売却するかは、大きな判断ポイントになります。
一般に、更地にする場合は解体費用が発生し、工事期間も見込む必要がありますが、建物の老朽化が進んでいる場合には、更地の方が購入希望者を見つけやすいこともあります。
一方で、建物付きで売却する場合は、解体費用の負担を抑えつつ、リフォームして住みたい人や投資目的の買主にとって魅力的になる可能性があります。
どちらの方法が適しているかは、建物の築年数や傷み具合、周辺の需要、売却までにかけられる時間や予算などを総合的に比較しながら検討することが大切です。
| 事前準備の項目 | 確認の主な内容 | 売却への影響 |
|---|---|---|
| 境界・面積の整理 | 隣地との境界標・測量図 | 面積トラブル防止 |
| 権利関係の確認 | 相続登記・担保権の有無 | 名義不備による遅延防止 |
| 建物と残置物 | 老朽化状況と家財の量 | 解体費用や片付け費用 |
相続した空き家の売却にあたっては、相続や登記、税務など、分野ごとに頼るべき専門家が異なる点にも注意が必要です。
相続人や遺産分割の整理には弁護士や司法書士が関わることが多く、名義変更や相続登記の手続きは司法書士に依頼するケースが一般的です。
売却による譲渡所得や、相続した空き家の3,000万円特別控除など税金の検討には、国税庁の情報を確認しつつ、必要に応じて税理士に相談すると安心です。
どの段階で誰に相談するかを早めにイメージしておくことで、売却の流れの中で手続きが滞ることを防ぎやすくなります。
よくある質問(Q&A)
まとめ
相続した空き家は、固定資産税や管理コスト、老朽化リスクを踏まえると、早めに売却や活用を検討することが大切です。
相続登記や相続人全員の合意、売却価格の検討など、流れを理解して準備すれば、手続きはぐっとスムーズになります。
また、3,000万円特別控除などの税制優遇を正しく使えば、手取り額を大きくできる可能性もあります。
当社では、相続・登記・税金のポイントを整理しながら、お客様の状況に合った売却プランをご提案します。
「何から始めればいいかわからない」という段階でも構いませんので、まずはお気軽にご相談ください。