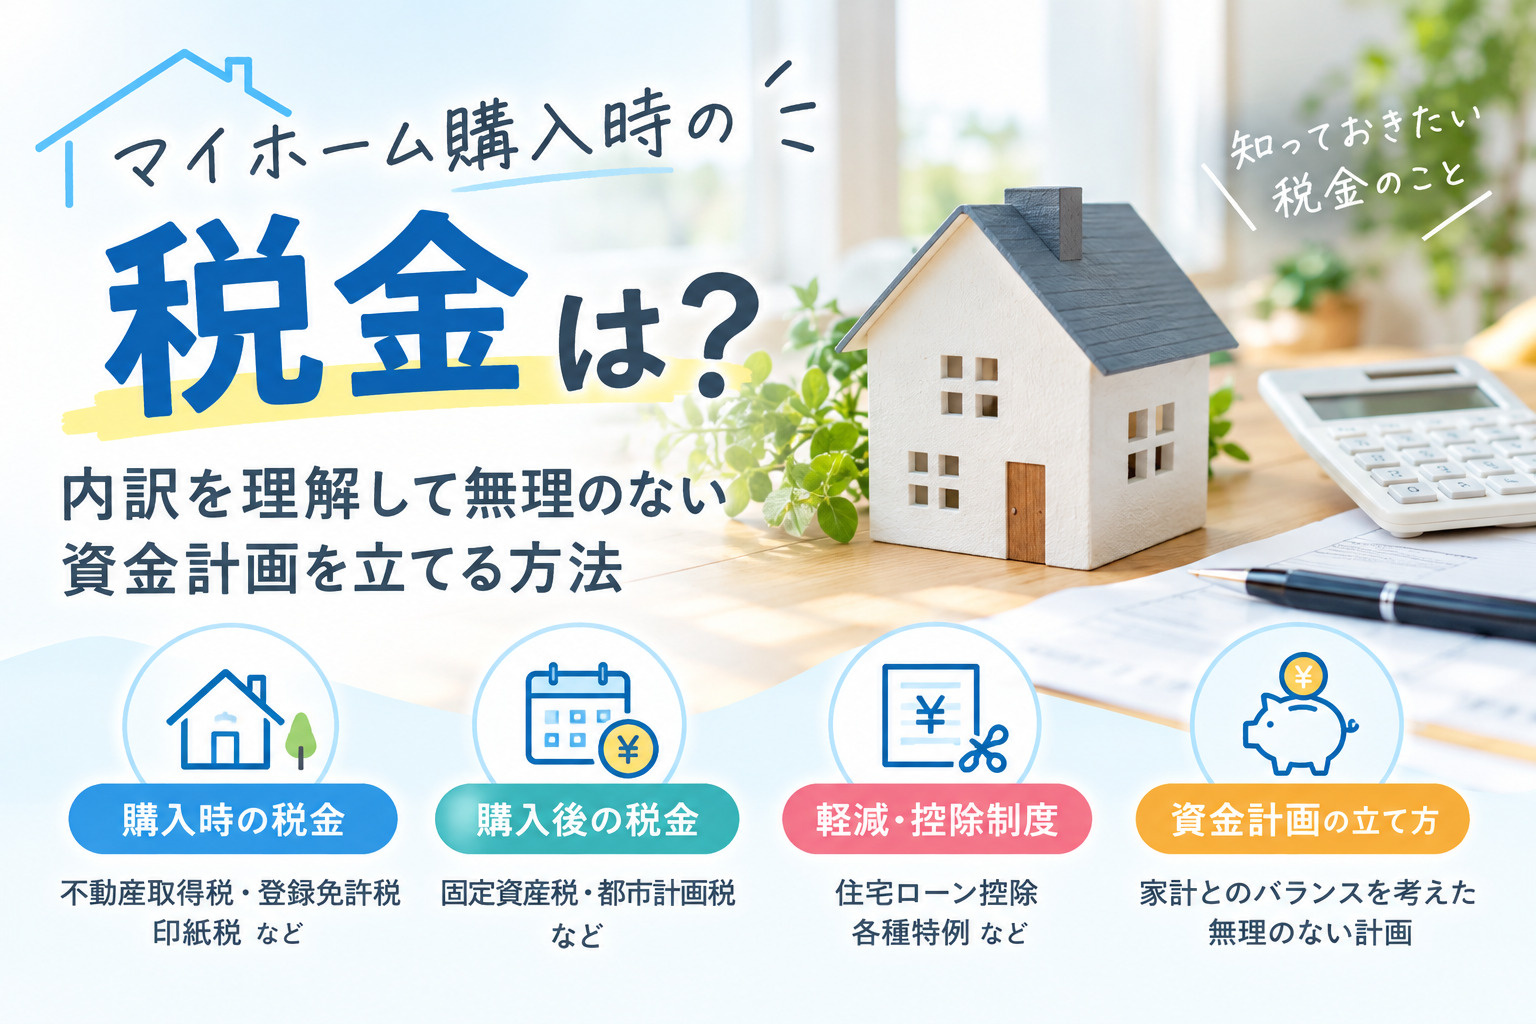
マイホーム購入時の税金は?内訳を理解して無理のない資金計画を立てる方法
初めてのマイホーム購入では、物件価格ばかりに目が向きがちですが、実は購入時の税金の内訳を理解しておくことがとても大切です。
不動産取得税や登録免許税、印紙税、消費税など、聞き慣れない名称が並ぶと、それだけで不安になってしまう方も少なくありません。
さらに、購入後には固定資産税なども関係してくるため、全体像を知らないまま契約を進めると、想定外の出費に戸惑う可能性があります。
そこで本記事では、初めてマイホームを購入する方に向けて、主な税金の種類と役割、基本的な計算の考え方、そして資金計画にどう組み込むかまでを順を追って解説します。
税金のポイントを押さえながら読み進めることで、安心してマイホーム購入の一歩を踏み出せるようになります。
初めてのマイホーム購入時にかかる主な税金
マイホームを購入するときには、物件価格のほかにさまざまな費用がかかり、その中の一部が税金です。
税金とは、法律に基づいて国や地方公共団体に納めるお金のことで、納付先や計算方法が明確に定められています。
一方で諸費用には、司法書士への報酬や住宅ローン手続きの手数料、火災保険料など、税金以外の費用も含まれます。
この違いを整理しておくことで、購入資金を検討するときに、どの部分を削れず、どの部分を調整しやすいかが分かりやすくなります。
マイホーム購入時に関係する主な税金として、多くの方が意識しておきたいものに、不動産取得税、登録免許税、印紙税、消費税があります。
不動産取得税は、土地や建物を取得したときに都道府県に納める税金で、原則として取得後に一度だけ課税されます。
登録免許税は、不動産の所有権保存登記や移転登記、住宅ローンの抵当権設定登記などを行う際にかかる税金です。
印紙税は、売買契約書や金銭消費貸借契約書などの課税文書に貼る収入印紙として納付し、消費税は建物の売買代金や仲介手数料など一部の取引に対して課税されます。
このほか、マイホーム購入後も継続して負担する税金として、固定資産税と都市計画税があります。
固定資産税は、不動産を所有していることに対して毎年課税される税金で、市区町村が固定資産税評価額を基に計算します。
都市計画税は、都市計画事業や土地区画整理事業に充てる目的で一部の地域に課税される税金で、固定資産税と同様に毎年納めます。
購入時の一度きりの税金と、所有している限り毎年かかる税金を区別して把握しておくことが、無理のない資金計画づくりにつながります。
| タイミング | 主な税金の種類 | 負担の特徴 |
|---|---|---|
| 購入時 | 不動産取得税・登録免許税・印紙税・消費税 | 取得時のみ発生する一時的負担 |
| 購入後 | 固定資産税・都市計画税 | 毎年発生する継続的負担 |
| 資金計画 | 税金と諸費用の整理 | 総支出を見通す重要な準備 |
マイホーム購入時の税金の内訳と計算の考え方
まず、マイホーム購入時に代表的な税金として、不動産取得税、登録免許税、印紙税、消費税があります。
不動産取得税は自治体の税金であり、原則として不動産の価格に税率を掛けて計算されます。
多くの自治体では住宅に対する税率は原則3%とされており、軽減措置がある場合は課税標準が縮小されます。
登録免許税は登記内容や登記原因ごとに税率が決められ、不動産の固定資産税評価額などを基準に計算されます。
不動産売買契約書などには記載金額に応じて印紙税が課され、さらに建物の売買代金などには原則として消費税率10%が適用されます。
次に、各税金の計算で用いられる金額の意味を整理しておくことが大切です。
不動産取得税では、多くの自治体で固定資産税評価額を基に「不動産の価格(課税標準)」を定め、その額に税率を乗じて税額を算出します。
固定資産税評価額は、毎年自治体から送付される固定資産税納税通知書や固定資産課税台帳で確認することができます。
一方、印紙税は売買契約書に記載された契約金額の階級に応じて金額が決まる仕組みになっており、不動産の譲渡に関する契約書には軽減措置が設けられている期間もあります。
建物代金に対する消費税は、売買契約書に記載された対価のうち課税対象部分に標準税率10%を乗じて計算されます。
さらに、建物か土地か、新築か中古かといった条件によって、税金のかかり方や軽減の有無が変わります。
不動産取得税では、住宅用の家屋や住宅用の土地の取得について、一定の要件を満たす場合に課税標準の特例や税率3%の適用などの軽減措置が用意されています。
登録免許税でも、住宅用家屋の所有権保存登記や移転登記、抵当権設定登記などについて、それぞれに応じた税率や特例が設けられています。
また、建物部分には原則として消費税が課されますが、土地の譲渡は非課税とされているため、同じ契約書であっても土地と建物で税金の扱いが異なります。
| 税金の種類 | 主な計算の基準 | ポイント |
|---|---|---|
| 不動産取得税 | 固定資産税評価額×税率 | 住宅は原則税率3% |
| 登録免許税 | 登記の種類別税率 | 評価額等に税率乗算 |
| 印紙税 | 契約金額の階級 | 不動産契約は軽減期間 |
| 消費税 | 建物代金×10% | 土地取引は原則非課税 |

初めてのマイホーム購入で使える主な軽減・控除制度
まず押さえておきたいのは、マイホーム購入時の税金には、一定の要件を満たすことで税額が少なくなる軽減措置が用意されていることです。
例えば、不動産取得税や登録免許税については、自己の居住用として一定の床面積や住宅性能を満たす住宅を取得した場合、税率の軽減や課税標準の控除が受けられます。
また、固定資産税についても、新築住宅などを対象として、一定期間税額が減額される制度があります。
これらの制度は、令和6年度の税制改正で適用期限が延長されているものもあるため、最新の制度概要を確認しながら検討することが大切です。
次に、購入後の所得税や住民税が軽くなる制度として、住宅ローン控除があります。
住宅ローン控除は、一定の要件を満たすマイホームについて、住宅ローン残高の一定割合を毎年の所得税額から控除し、控除しきれない分は一部を住民税から差し引く仕組みです。
適用期間は、原則として令和12年までに入居した場合が対象とされており、床面積や合計所得金額、借入期間などに細かな条件があります。
さらに、直系尊属からマイホーム取得資金の贈与を受けた場合に一定額まで贈与税がかからない「住宅取得等資金の非課税」制度もあり、令和8年12月31日まで適用期限が延長されています。
これらの軽減・控除を確実に受けるためには、事前準備と期限内の手続きが欠かせません。
例えば、住宅ローン控除を受けるには、入居の翌年の確定申告で、登記事項証明書や残高証明書などを添付して申告する必要があります。
また、住宅取得等資金の非課税を利用する場合は、贈与を受けた年の翌年2月1日から3月15日までの間に、贈与税の申告書とともに戸籍謄本や契約書の写しなどを提出しなければなりません。
不動産取得税の軽減についても、多くの自治体で、課税明細書の送付後に必要書類を添えて申告する方式が採られているため、案内文書をよく読み、期限と必要書類を早めに確認しておくことが重要です。
| 制度名 | 主な内容 | 主な手続き時期 |
|---|---|---|
| 不動産取得税の軽減 | 居住用住宅の課税標準控除 | 課税通知到着後に申告 |
| 登録免許税の軽減 | 住宅用家屋の登記税率引下げ | 登記申請時に適用 |
| 住宅ローン控除 | ローン残高に応じた税額控除 | 入居翌年の確定申告 |
| 住宅取得等資金の非課税 | 贈与資金の一定額非課税 | 贈与翌年の贈与税申告 |
マイホーム購入時の税金を踏まえた無理のない資金計画の考え方
マイホームの資金計画では、まず物件価格だけでなく、購入時に必要となる税金とその他の諸費用を合計した総額を把握することが大切です。
一般的に、購入時の税金としては不動産取得税・登録免許税・印紙税・消費税などがあり、これに仲介手数料や司法書士報酬などが加わります。
そのうえで、用意できる自己資金をどこまで充てるか、引越し費用や当面の生活予備費を確保したうえで住宅ローンの借入額をいくらに設定するかを検討します。
こうした全体像を早めに整理しておくことで、購入後の家計に負担がかかり過ぎない計画づくりにつながります。
次に、購入時と購入後に発生する税金を年間のスケジュールに落とし込んでおくことが重要です。
購入時には、売買契約締結時の印紙税、登記手続の際の登録免許税がかかり、その後一定期間を経て不動産取得税の納税通知書が届きます。
さらに、毎年の固定資産税や都市計画税は、原則として毎年同じ時期に納税通知書が送付されるため、月々の住宅ローン返済とあわせて年間の資金繰りを考える必要があります。
このように支払時期を整理し、各時期にいくら現金が必要になるかを事前に把握しておくと、家計への影響を具体的にイメージしやすくなります。
初めてマイホームを購入する方にとって、税金は難しく感じられますが、いくつかの確認ポイントを押さえておけば不安を軽減できます。
まず、固定資産税評価額や課税標準額、契約金額など、各税金の計算に使われる金額を事前に書面で確認し、どの税金にどの金額が用いられるかを整理しておくことが大切です。
あわせて、住宅ローン控除や各種軽減措置を適用する予定がある場合は、適用要件と必要書類、申告や申請の期限を早めに把握しておくと安心です。
そして、資金計画に不明点が残る場合には、税務署や自治体の相談窓口など公的な相談先を活用しながら、無理のない返済計画と税負担の見通しを立てていくことが望ましいです。
| 確認する費用項目 | 主な内容 | 資金計画での位置づけ |
|---|---|---|
| 購入時の税金総額 | 不動産取得税等の合計 | 自己資金からの支出 |
| 毎年の固定資産税等 | 固定資産税と都市計画税 | 年間家計支出に計上 |
| 軽減・控除の有無 | 住宅ローン控除等の適用 | 将来の税負担軽減要因 |
よくある質問(Q&A)
まとめ
マイホーム購入時の税金は、不動産取得税や登録免許税、印紙税、消費税に加えて、購入後に毎年かかる固定資産税など、多くの種類があります。
物件価格だけでなく、これら税金の内訳を把握しておくことで、資金計画のズレや想定外の出費を防ぐことができます。
当社では、お客様のご状況をお聞きしながら、税金の概算や軽減・控除制度の活用方法まで丁寧にご説明します。
初めてのマイホーム購入で税金面に不安がある方は、ぜひお気軽にご相談ください。