空き家3000万円控除の特例制度とは?仕組みをわかりやすく解説
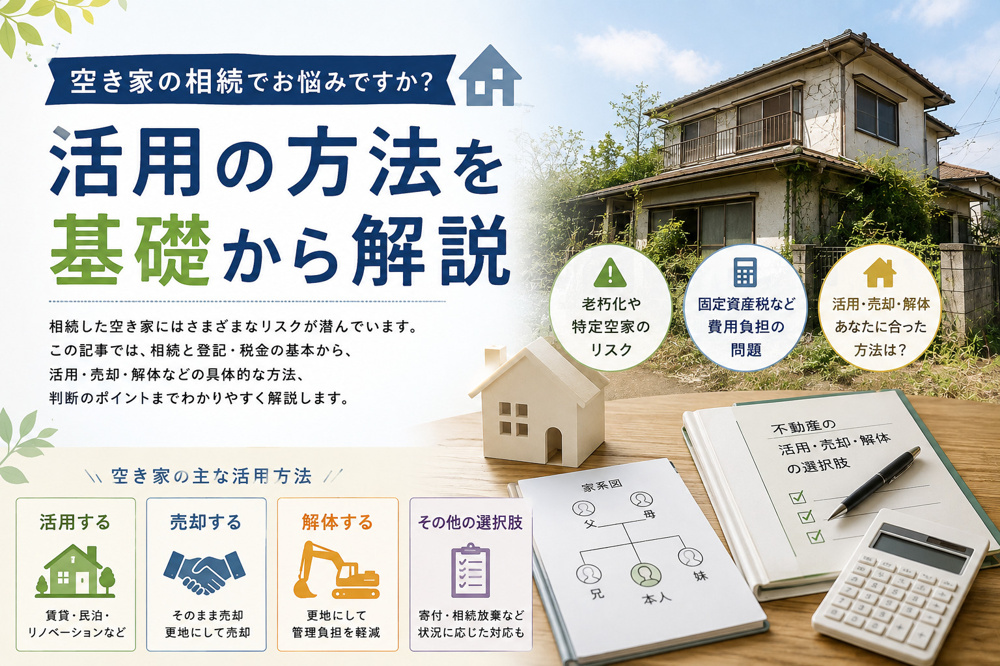
相続した実家が空き家のままになっているが、売却するとどれくらい税金がかかるのか不安に感じてはいませんか。
そのような方に関係してくるのが、空き家3000万円控除と呼ばれる特例制度です。
ただし、この制度は適用できる期間や対象となる家屋、相続人の条件などが細かく定められており、なんとなくの理解で進めてしまうと、せっかくの控除を受けられない可能性もあります。
そこで本記事では、空き家3000万円控除の正式な位置づけや制度の目的から、具体的な適用要件、計算方法、手続きの流れまでをわかりやすく整理します。
相続した空き家の売却を検討している方が、損をしない判断につなげられるよう、順を追って確認していきましょう。
空き家3000万円控除特例をわかりやすく整理
いわゆる「空き家3000万円控除」とは、相続などで取得した空き家やその敷地を売却した際に、一定の要件を満たせば譲渡所得から最大3,000万円を差し引くことができる制度です。
国土交通省は「空き家の発生を抑制するための特例措置」と位置付けており、放置空き家を早期に売却することで防災面や景観面の課題を軽減する目的があります。
また、相続人にとっては売却益にかかる所得税と個人住民税の負担を和らげる役割もあり、空き家の活用や処分を後押しする仕組みになっています。
相続した住まいの売却を検討している方にとって、まず押さえておきたい重要な特例です。
この特例は、当初は期間限定の措置として導入され、その後の税制改正で適用期間が延長されてきました。
現在は、相続または遺贈によって取得した空き家やその敷地を、2016年4月1日から2027年12月31日までのあいだに譲渡した場合に適用できるとされています。
さらに、相続日から3年を経過する日の属する年の12月31日までに売却することなど、時期に関する条件も併せて定められています。
このため、「いつ相続が発生したか」と「いつ売却するか」の双方を意識しながら、特例の利用可否を検討することが大切です。
空き家3000万円控除は、譲渡所得に対する所得税と個人住民税を軽減するための特例であり、所有権移転登記の費用や相続税そのものが軽くなる制度ではありません。
相続した空き家や敷地を一定の期限内に売却し、耐震改修や除却などの条件を満たした場合、その売却で生じた譲渡所得から最大3,000万円(相続人が3人以上で家屋と敷地の双方を相続した場合は2,000万円)を控除できる仕組みです。
控除は、譲渡所得の金額から差し引いて計算されるため、売却益が控除額以内であれば、原則として所得税と個人住民税が生じない形になります。
このように、空き家の売却による税負担を大きく左右する制度のため、内容を理解したうえで活用を検討することが重要です。
| 項目 | 内容 | 確認のポイント |
|---|---|---|
| 正式名称 | 空き家の譲渡所得の3,000万円特別控除 | 相続空き家の譲渡が対象 |
| 適用期間 | 2016年4月1日~2027年12月31日 | 売却日と相続日を要確認 |
| 対象税目 | 譲渡所得の所得税と個人住民税 | 相続税や登録免許税は対象外 |
| 控除額 | 最大3,000万円(一定の場合2,000万円) | 相続人の人数と相続範囲を確認 |
空き家3000万円控除の適用要件を丁寧にチェック
まず、対象となる「被相続人居住用家屋」と敷地の条件を確認することが大切です。
この特例の対象になる家屋は、相続開始の直前に被相続人が1人で居住しており、区分所有建物ではなく、かつ昭和56年5月31日以前に建築されたことが条件とされています。
さらに、一定の耐震基準を満たすか、譲渡までに耐震改修や取壊しが行われること、相続開始から譲渡までの間、空き家として居住・事業・賃貸の用に供されていないことも求められます。
これらの要件を満たすかどうかが、特例の入口となります。
次に、相続人側の条件も整理しておく必要があります。
相続人が家屋または敷地を相続または遺贈により取得していることに加え、相続開始の日から3年を経過する日の属する年の12月31日までに譲渡することが必要とされています。
また、その家屋や敷地を相続人自身が居住・事業・賃貸の用に供していないことも条件です。
なお、相続人が複数いる場合でも控除額は共有で最高3,000万円ですが、令和6年1月1日以後の譲渡で相続人が3人以上のときは2,000万円が上限となる点に注意が必要です。
さらに、売却時期や譲渡価格、他の特例との関係も、適用可否を左右する重要なポイントです。
譲渡対価の額が1億円以下であること、売却した家屋や敷地が相続により取得したものであること、市区町村長が発行する「被相続人居住用家屋等確認書」を添付することなどが具体的な要件として挙げられています。
また、この特例はマイホームの3,000万円特別控除などと同一年分で併用しても、譲渡所得全体で控除できる額は合計5,000万円までとされているため、他の特例との組み合わせも含めて検討することが大切です。
一方で、相続税の取得費加算の特例との併用は認められていませんので、どちらを選択するか事前に比較することが望ましいです。
| 確認項目 | 主な要件 | 注意すべき点 |
|---|---|---|
| 家屋と敷地の条件 | 昭和56年5月31日以前建築の一戸建て | 相続開始から譲渡まで空き家であること |
| 相続人の条件 | 相続または遺贈で取得したこと | 相続人自身が居住・賃貸・事業利用しないこと |
| 譲渡と控除額 | 譲渡価額1億円以下の売却 | 相続人3人以上は控除上限2,000万円 |
空き家3000万円控除の計算方法と注意したい落とし穴
空き家3000万円控除を正しく利用するためには、まず譲渡所得の計算の流れを理解しておくことが大切です。
一般的に、譲渡所得は「譲渡価額-取得費-譲渡費用」で求め、その後に該当する特別控除額を差し引きます。
空き家3000万円控除の特例では、一定の要件を満たした場合に、この譲渡所得から最高3,000万円(相続人が3人以上の場合は2,000万円)を控除できます。
実際の税額計算では、控除後の譲渡所得に長期・短期の区分ごとの税率を掛けるため、控除前後で税負担が大きく変わる点に注意が必要です。
続いて、譲渡所得の計算イメージを具体的な手順で整理します。
第1に、売買契約書などから売却代金(譲渡価額)を確認し、必要に応じて未経過固定資産税等を含めた金額を把握します。
第2に、被相続人が購入した際の代金や仲介手数料などを基に取得費を計算し、登記費用や仲介手数料など今回の売却にかかった費用を譲渡費用として差し引きます。
第3に、こうして算出した譲渡所得から、要件を満たせば空き家3000万円控除を差し引き、さらに他の特別控除があれば国税庁の定める順序に従って控除を行う流れとなります。
令和6年1月1日以後の譲渡については、相続人が3人以上いる場合の控除額が1人あたり2,000万円に引き下げられている点が重要です。
改正前は相続人の人数にかかわらず1人あたり3,000万円まで控除できましたが、改正後は相続人が3人以上いると控除上限が下がるため、複数の相続人がそれぞれ売却するケースでは特に注意が必要です。
また、空き家3000万円控除は、マイホームを売却した場合の3,000万円特別控除などと合わせて利用する場合でも、その年に適用できる特別控除額の合計は5,000万円が上限とされています。
同一年中に空き家とマイホームの双方を売却する可能性がある方は、どの特例をどの順番で適用するか、事前に整理しておくことが重要です。
| 項目 | 内容 | 注意点 |
|---|---|---|
| 譲渡所得の算出 | 譲渡価額から取得費と譲渡費用控除 | 取得費不明時は概算取得費に留意 |
| 特別控除額 | 原則3,000万円控除 | 相続人3人以上は2,000万円上限 |
| 他の特例との関係 | 年間合計5,000万円まで | マイホーム特例との併用順序確認 |
空き家3000万円控除を受けるための手続きの全体像
空き家3000万円控除を確実に受けるためには、売却前の準備、市区町村での確認書の取得、確定申告という3つの段階を押さえることが大切です。
まず、登記事項証明書や相続関係を示す書類などを早めに揃えておくことで、後の手続きがスムーズになります。
次に、市区町村から「被相続人居住用家屋等確認書」の交付を受け、その内容と売買契約書の内容をきちんと照らし合わせます。
最後に、国税庁の案内に沿って必要書類を添付し、期限内に確定申告を行うことで、特例の適用を受ける流れになります。
売却前に準備しておく書類としては、不動産登記事項証明書や、被相続人が居住していたことを示す資料、相続を証明する戸籍関係書類などがあります。
さらに、建物が耐震基準を満たすことを確認できる書類や、解体済みの場合は滅失登記や取壊しに関する資料も求められることがあります。
これらは市区町村ごとに必要書類の細目が定められているため、事前に該当する自治体の案内を確認しておくことが重要です。
国税庁が公表しているチェックシートも参考にしながら、抜け漏れのないよう一覧を作成しておくと安心です。
市区町村で発行を受ける「被相続人居住用家屋等確認書」は、この特例の適用に欠かせない書類であり、確定申告書に添付して税務署へ提出します。
申請は、自治体が定める「被相続人居住用家屋等確認申請書」に必要事項を記入し、売買契約書の写しや各種証明書とともに担当窓口へ提出するのが一般的な流れです。
交付までにはおおむね数週間程度を要する例が多く、繁忙期にはさらに時間がかかることもあるため、売却契約後できるだけ早く申請することが望ましいです。
確定申告では、申告書本体に加え、譲渡所得の内訳書や登記事項証明書、確認書、国税庁のチェックシートなどを添付し、必要に応じて税務署や専門家へ早めに相談することが適切な申告につながります。
| 手続き段階 | 主な準備書類 | 相談の目安 |
|---|---|---|
| 売却前の準備 | 登記事項証明書・相続関係書類 | 売却検討を始めた時期 |
| 確認書の申請 | 申請書・売買契約書・耐震関係資料 | 売買契約締結直後 |
| 確定申告 | 確定申告書・内訳書・確認書一式 | 譲渡の翌年2〜3月 |
空き家の3,000万円控除に関するよくある質問(Q&A)
まとめ
空き家3000万円控除の特例制度は、条件を満たせば譲渡所得から最大3000万円を差し引ける心強い仕組みです。
ただし、被相続人居住用家屋の要件や相続人の人数、売却時期、他の特例との関係など、確認すべきポイントが多くあります。
事前準備や必要書類を誤ると、せっかくの特例が使えないこともあるため、早めの情報収集と専門的なサポートが重要です。
当社では、お持ちの空き家が3000万円控除の対象になるかの初期診断から、売却、手続きのご相談までまとめてサポートいたします。
「うちの場合はどうなのか」を知りたい方は、まずはお気軽にお問い合わせください。