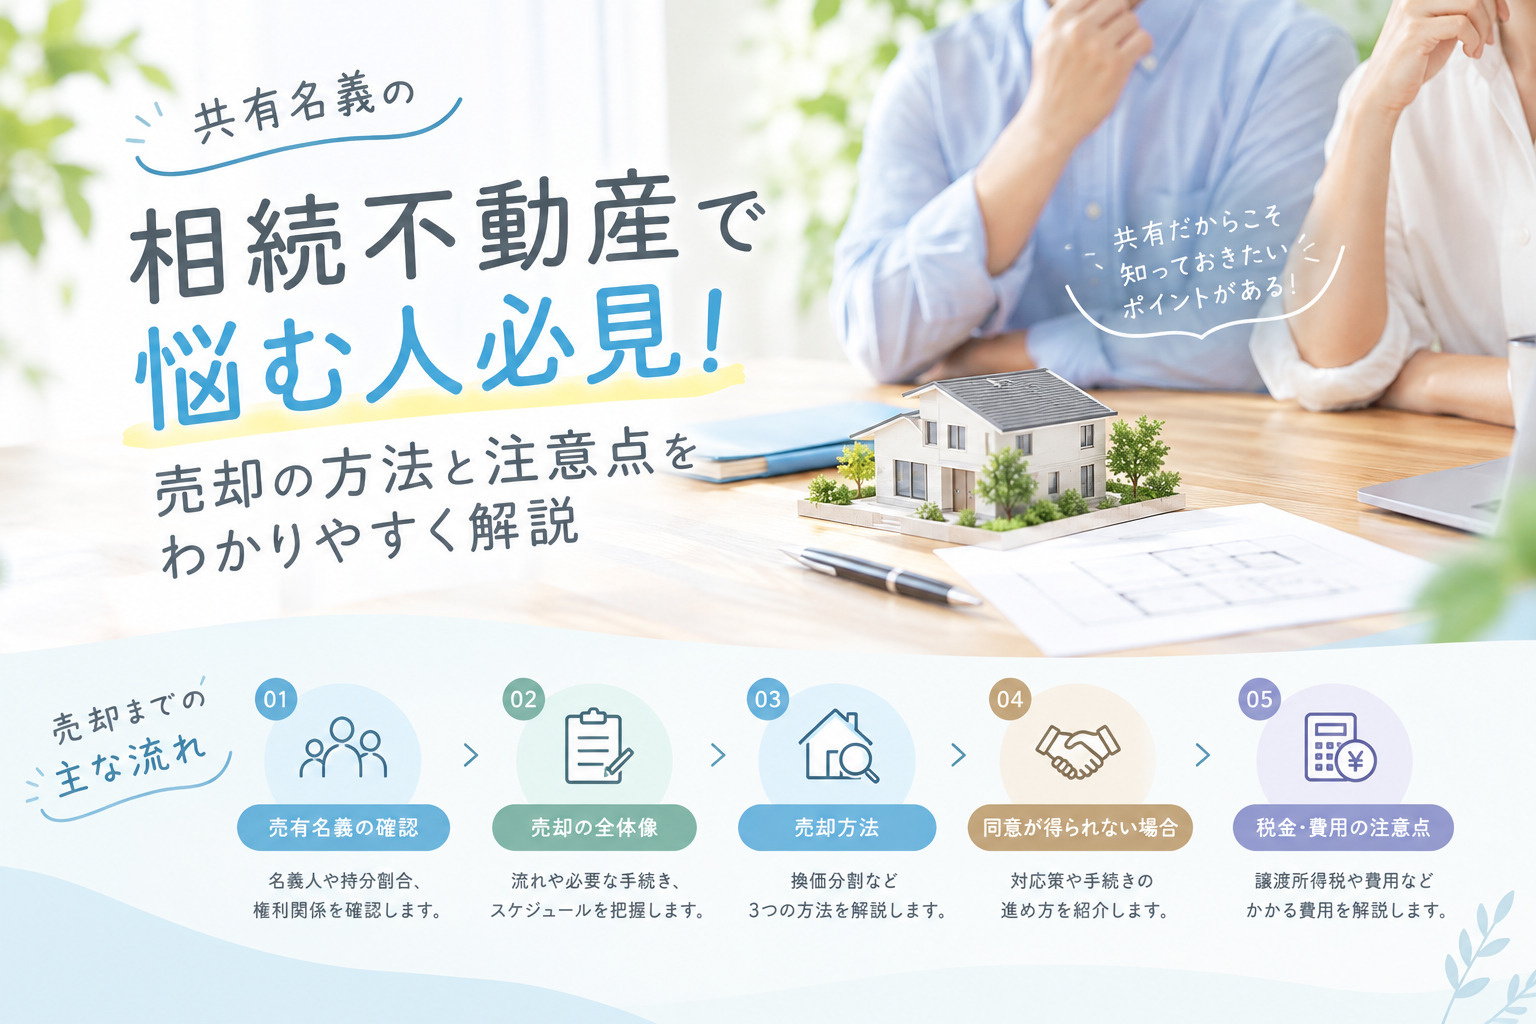
共有名義の相続不動産で悩む人必見!売却の方法と注意点をわかりやすく解説
相続で取得した不動産が共有名義になり、売却したいのに話し合いが進まず困っていませんか。
複数の相続人がいると、名義や持分、相続不動産の利用方針など、検討すべきポイントが一気に増えます。
その結果、誰かが反対して売却できないのではないか、自分だけ持分を手放す方法はあるのかなど、不安を抱えたまま時間だけが過ぎてしまいがちです。
しかし、共有名義の不動産でも、ルールと手順を押さえれば、売却の方法はいくつか用意されています。
また、民法改正によって共有物の管理や処分の考え方も整理されつつあります。
本記事では、共有名義の相続不動産を売却する際の基本から、複数相続人での具体的な進め方、同意が得られない場合の対応、税金や費用の注意点まで、順を追って分かりやすく解説します。
ご自身の状況に近いパターンをイメージしながら読み進めてみてください。
共有名義の相続不動産売却の基本と全体像
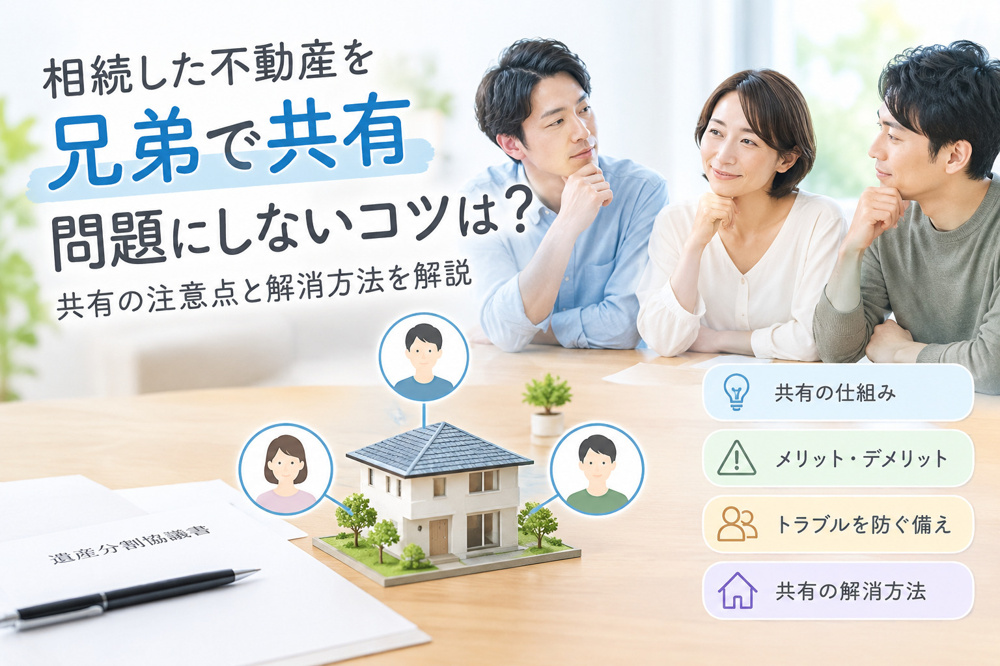
共有名義とは、1つの不動産について複数人がそれぞれ持分を持って所有している状態をいいます。
相続では、遺言や遺産分割協議で特定の人に不動産を単独相続させない限り、法定相続分などに応じて共有名義になることが多いです。
たとえば、きょうだい全員で自宅を引き継ぐ場合や、配偶者と子が一緒に所有する形が典型例です。
このような共有状態になると、固定資産税の負担や将来の売却・活用について、共有者同士で協議しながら進める必要が出てきます。
売却を検討する前に、まず登記簿上の名義と持分の確認が重要です。
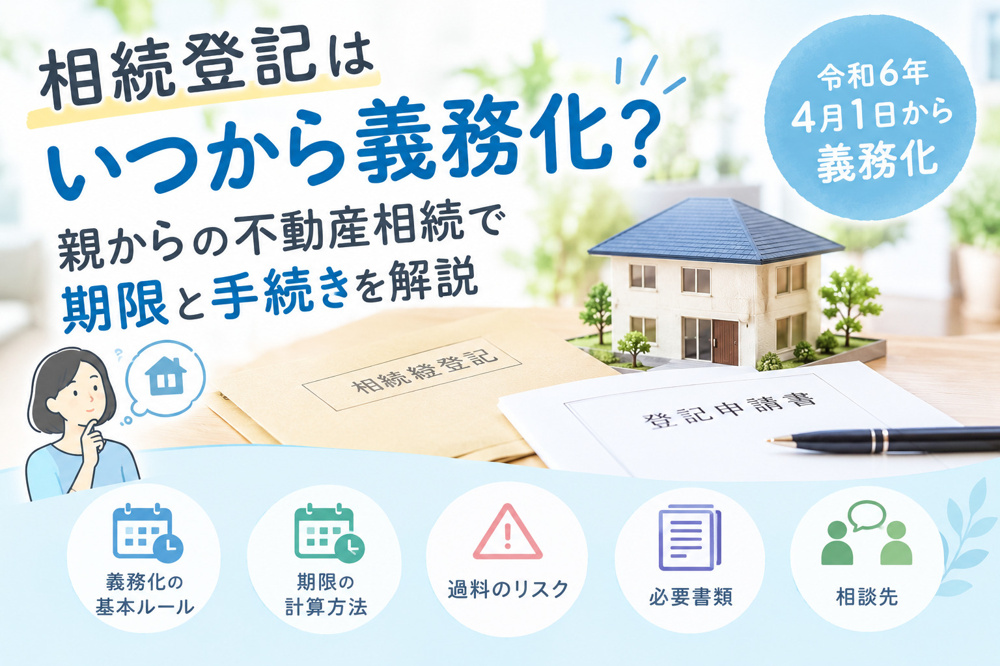
不動産登記簿で、誰が何分のいくつの持分を持っているのかを確認し、相続登記が済んでいない場合は名義変更の手続きから行う必要があります。
相続登記は、2024年4月から相続人に対して申請が義務化されており、不動産を相続したことを知った日から3年以内に行うこととされています。
この事前整理をしておくことで、売却の話し合いや契約手続きがスムーズに進みやすくなります。
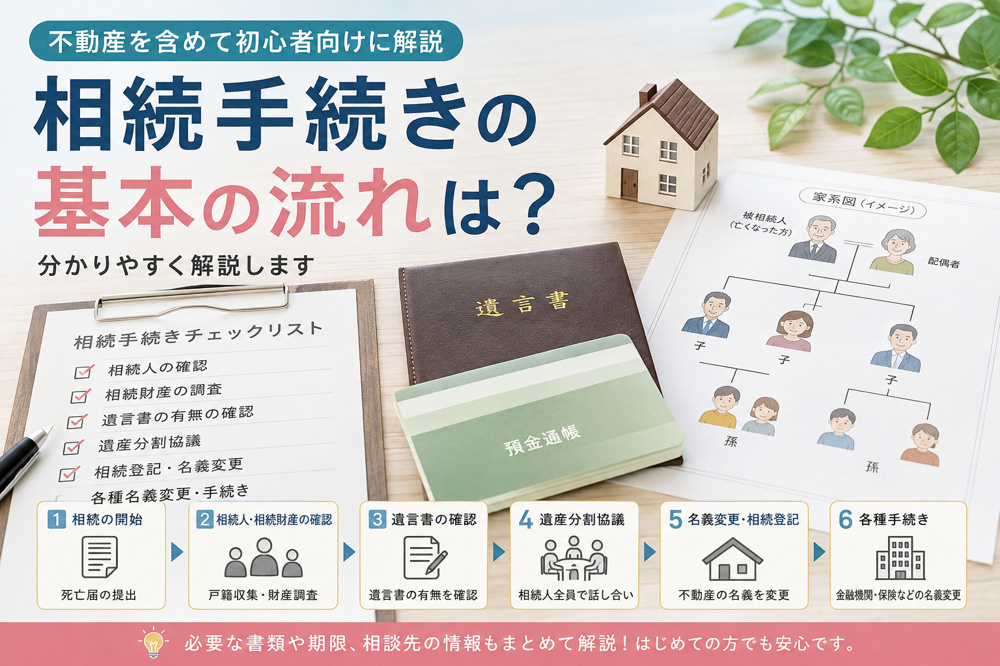
共有名義の相続不動産を売却する場合、全体の流れとしては、おおまかに「共有者間の合意形成」「売却方針とスケジュールの決定」「価格査定や媒介契約」「買主との売買契約」「決済・引渡し」という段階に分かれます。
特に、共有者全員の同意を得ることが前提となるため、合意形成の段階に時間を要することが少なくありません。
スケジュール感としては、話し合いにかかる期間を含めると、数か月から1年前後を見込んでおくと安心です。
早めに全体像を共有し、誰が窓口となって手続きや連絡調整を担うのかも決めておくと、無理のない進行がしやすくなります。
| 確認すべきポイント | 主な内容 | 想定される期間感 |
|---|---|---|
| 共有名義と持分の確認 | 登記簿で所有者と持分把握 | 必要書類が揃えば数日程度 |
| 相続登記の有無確認 | 未了なら相続登記を申請 | 状況により数週間〜数か月 |
| 売却方針と全員合意 | 売却時期や価格の方向性共有 | 家族間調整で数か月程度 |
複数相続人で売却する3つの方法と進め方
共有名義の相続不動産を、共有者全員で売却して代金を分け合う方法は「換価分割」と呼ばれます。
まずは、共有者全員が売却方針に同意しているか、誰が窓口となって手続きを進めるかを整理することが大切です。
そのうえで、不動産会社への査定依頼や売出価格の決定、売買契約や決済の場に誰が出席するかを話し合っておきます。
あらかじめ分配割合や時期も合意しておくことで、売却後のお金の分け方を巡るトラブルを防ぎやすくなります。
次に、相続人のうち1人が不動産を取得し、他の相続人へお金で精算する「代償分割」という方法があります。
これは、不動産を手放したくない人がいる場合や、共有名義を解消して管理を簡単にしたい場合に有効です。
進め方としては、不動産の価格を客観的に把握し、その評価を基に代償金の金額や支払い方法を協議します。
合意内容を遺産分割協議書にまとめ、登記名義を取得する人へ変更することで、将来の争いを避けやすくなります。
一方、共有者の1人だけが、自分の持分のみを第三者へ売却する方法もあります。
共有不動産の持分は単独で売却することが認められていますが、他の共有者の同意がなくても法律上は可能なため、関係悪化につながるおそれがあります。
また、持分のみの売却は買い手が限られ、価格や条件で不利になりやすい点にも注意が必要です。
このため、まずは他の共有者への持分買取りの打診や、全体を売却する方向で再度話し合うことを優先して検討することが望ましいです。
| 方法の種類 | 主な内容 | 向いている場面 |
|---|---|---|
| 換価分割 | 不動産全体を売却し代金を分配 | 全員が売却に賛成のとき |
| 代償分割 | 1人が取得し他へ代償金支払い | 不動産を残したい相続人がいるとき |
| 持分売却 | 共有者1人の持分のみ第三者へ売却 | 話し合いがまとまりにくいとき |
共有者の同意が得られない・連絡が取れない場合の対応策
まずは、共有者全員が顔を合わせて話し合う場を設けることが大切です。
その際には、感情的な意見交換ではなく、相続不動産の現状や維持費、売却後の分配方法など、論点を整理して説明することが有効です。
話し合いに参加できない共有者がいる場合には、売却や必要な手続きについて内容を明記した委任状を作成し、代理人を立ててもらう方法があります。
専門家を交えて説明を行うことで、不信感を和らげて合意形成につなげやすくなります。
それでも連絡が取れない共有者や、所在が分からない共有者がいる場合には、法的な手続きを検討する必要があります。
家庭裁判所で共有物分割訴訟を申し立て、裁判所に分け方や売却方法を決めてもらう手段が代表的です。
また、所在不明の共有者がいるときは、不在者財産管理人の選任を申し立て、その管理人が共有持分について必要な行為を行う仕組みがあります。
いずれも期間や費用がかかるため、他の共有者と事前にスケジュールや負担のイメージを共有しておくことが望ましいです。
さらに、2023年の民法改正により、共有物の管理や処分に関する多数決のルールが見直されています。
例えば、相続不動産を賃貸に出すなどの管理行為については、持分の過半数で決定できる範囲が明確になりました。
一方で、売却のように所有権を失う「変更」に当たる行為については、引き続き原則として共有者全員の同意が必要とされています。
このため、どの手続きが多数決で進められ、どの手続きには全員の同意が要るのかを整理したうえで、現実的な解決策を検討することが重要です。
| 場面 | 主な手続き | ポイント |
|---|---|---|
| 話し合いで合意 | 委任状作成・代理人選任 | 参加困難な共有者の意思反映 |
| 所在不明の共有者あり | 不在者財産管理人の選任申立て | 裁判所関与の管理体制整備 |
| 方針が対立している | 共有物分割訴訟の活用 | 裁判所による分割・売却方法決定 |
相続不動産を売却したときの税金・費用の基本と注意点
相続で取得した不動産を売却すると、売却益が出た場合には譲渡所得として所得税と住民税が課税されます。
課税対象となる譲渡所得は、「売却価格-(取得費+譲渡費用)」で計算し、相続の場合の取得費には被相続人が当初取得した際の購入代金や仲介手数料、登録免許税などが含まれます。
また、相続から売却までの保有期間によって長期譲渡所得か短期譲渡所得かに区分され、適用される税率が変わります。
相続不動産の売却では、これらの計算要素を整理し、早い段階で概算の税額と手取り額を把握しておくことが大切です。
相続不動産の売却に関しては、相続税が課税された財産を相続税申告期限から3年以内に売却した場合などに適用できる「取得費加算の特例」があります。
この特例は、支払った相続税の一部を不動産の取得費に加算できる仕組みで、譲渡所得を圧縮し、結果的に譲渡所得税・住民税の負担を軽減できる可能性があります。
ただし、対象となる不動産や期間、計算方法には細かな要件があり、適用の有無で手取り額が大きく変わることも少なくありません。
相続税の申告を行った方は、売却時期と特例の期限を意識しながら、早めに税負担のシミュレーションを行うことが重要です。
相続不動産を複数の相続人で売却する場合、必要な書類としては、登記事項証明書や相続関係を示す戸籍関係書類、遺産分割協議書、印鑑登録証明書などが挙げられます。
共有名義の場合は、売買契約書や決済時の書類に、原則として全員の署名押印が必要となるため、日程調整や書類のやり取りが負担になりやすい点に注意が必要です。
事前に代表者を決めて委任状を整えておくことで、売却手続きに立ち会う人数を絞り、遠方の相続人の移動や署名の手間を減らす工夫ができます。
このように、必要書類を早めに洗い出し、役割分担とスケジュールを共有しておくことが、スムーズな売却とトラブル防止につながります。
| 項目 | 主な内容 | 注意点 |
|---|---|---|
| 譲渡所得の計算 | 売却価格から取得費と譲渡費用を控除 | 被相続人の取得費資料の確認 |
| 税金の特例 | 取得費加算の特例などの活用 | 相続税申告期限から3年以内の売却時期 |
| 必要書類と体制 | 相続関係書類と委任状の準備 | 共有者間の役割分担と事前合意 |
よくある質問(Q&A)
まとめ
共有名義の相続不動産は、名義や持分、登記状況を正しく把握し、全員の意思をそろえることがスムーズな売却の第一歩です。
換価分割や持分の買い取り、持分のみの売却など方法は複数ありますが、それぞれメリットとリスクが異なります。
共有者の同意が得られない場合や所在不明者がいる場合も、話し合いと法的手続きを組み合わせることで解決の道が開けます。
税金や費用、必要書類の準備も専門家と一緒なら負担を減らせますので、具体的な状況をお聞かせいただき、最適な売却方法を一緒に考えてみませんか。