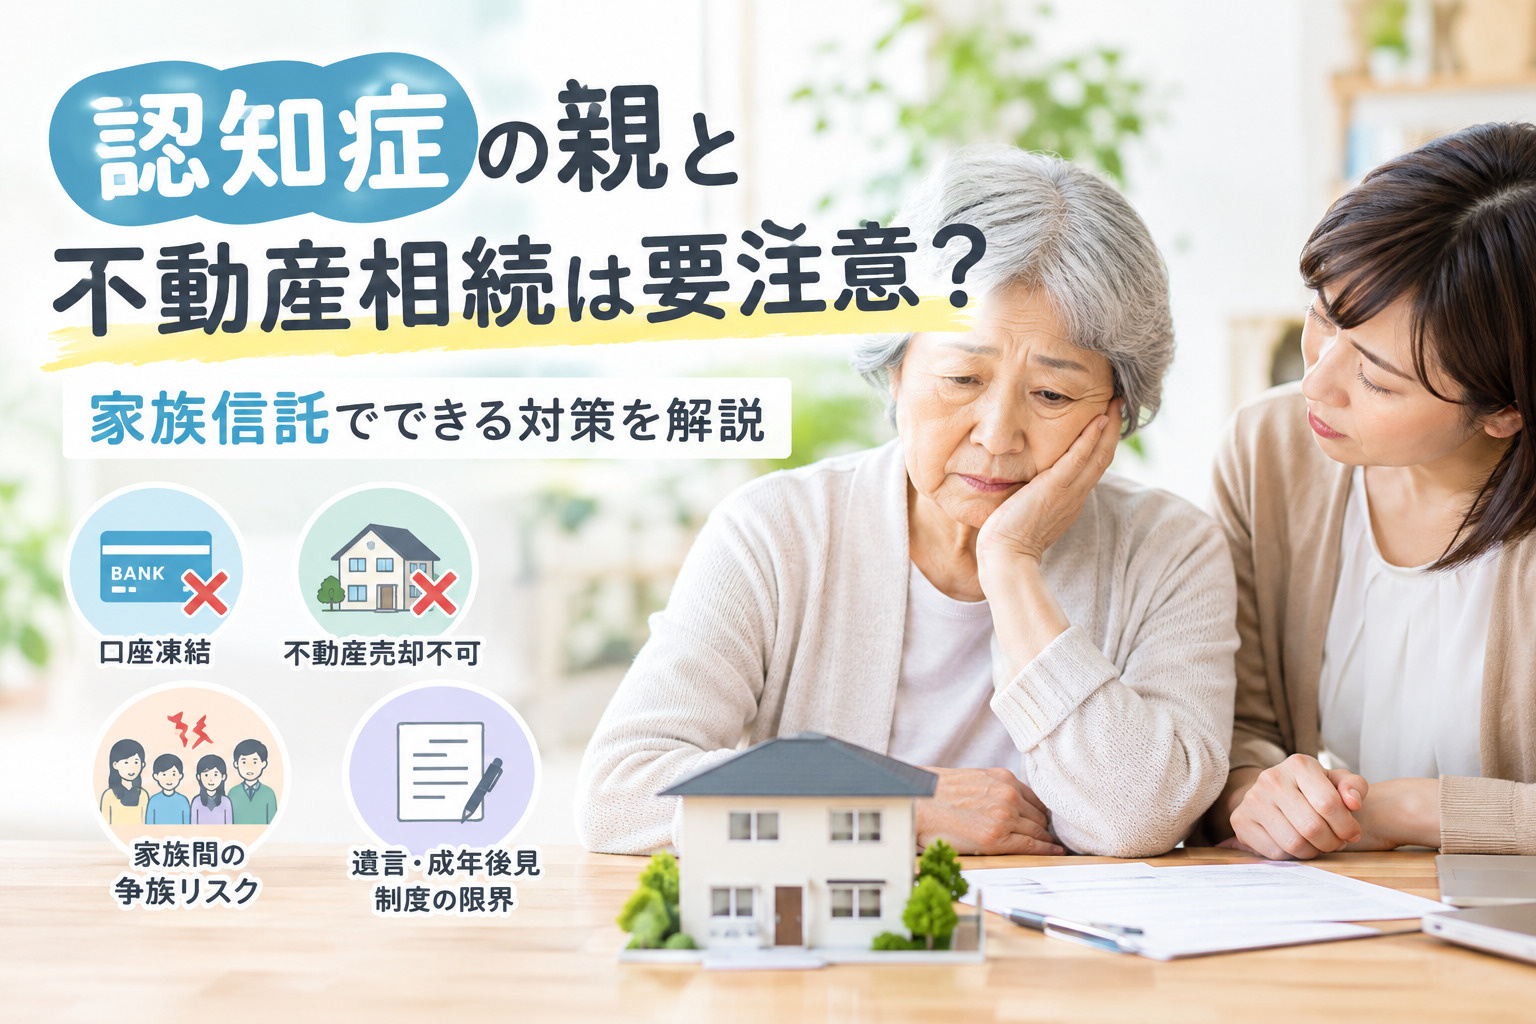
認知症の親と不動産相続は要注意?家族信託でできる対策を解説
親が認知症になったあと、相続や不動産のことで家族が揉めないか不安を感じていませんか。
実は、認知症が進行すると銀行口座や不動産の手続きが思うようにできなくなり、相続トラブル・争族につながるケースが少なくありません。
特に、自宅や収益不動産が親名義のまま高齢期を迎えている場合、何も対策しないこと自体が大きなリスクになります。
このコラムでは、親が認知症になったとき相続や不動産にどんな問題が起こるのかを分かりやすく整理し、そのうえで家族でできる現実的な対策を解説します。
遺言や成年後見制度に加えて、近年注目されている家族信託を活用することで、親の意思を尊重しながら円満な相続につなげる方法も取り上げます。
まずは、ご家庭の状況に当てはまるポイントがないか、一緒に確認していきましょう。
親が認知症になると相続と不動産に何が起こるか
親の判断能力が低下すると、銀行は家族からの依頼だけでは預金の払戻しに応じず、実務上「口座が動かせない」状態になりやすいです。
同様に、不動産の売却や担保設定なども、本人の意思能力が不十分とみなされれば契約の有効性が問題となり、金融機関や仲介業者が手続を進めないことがあります。
このような場合に備えるための公的な枠組みとして、家庭裁判所が成年後見人等を選任する成年後見制度が整備されています。
成年後見制度は、判断能力が不十分な人に代わって、財産管理や法律行為を行う者を選ぶことで、取引の安全を確保する仕組みとなっています。
もっとも、成年後見制度は、原則として本人の財産を「維持・保全」することが重視されるため、居住用不動産の売却など生活に大きな影響を与える行為は慎重に判断されます。
家庭裁判所の許可が必要となる場面も多く、柔軟な資産運用や積極的な組み替えには必ずしも向いていないとされています。
そのため、親が認知症を発症してから慌てて制度を利用すると、家族が想定していた資金計画どおりに進まないことがあります。
このような背景から、近年は認知症発症前に、任意後見や民事信託などを通じて財産管理の方法を準備しておくことの重要性が指摘されています。
親の判断能力が揺らぎ始めると、相続発生前にもかかわらず、きょうだい間で将来の遺産分けや自宅の扱いを巡る利害対立が表面化しやすくなります。
例えば、同居して親の介護を担っているきょうだいは「自宅は自分が引き継ぐべき」と考えやすく、別居しているきょうだいは「不動産を売却して公平に分けたい」と考えることが少なくありません。
さらに、親の預貯金から介護費用や生活費をどこまで出すかについても、感覚の違いから不信感が生まれやすい状況があります。
こうした対立が解消されないまま相続が発生すると、遺産分割協議が長期化し、法的紛争に発展するおそれもあります。
| 起こりやすい事柄 | 家庭の状況例 | 一次チェックポイント |
|---|---|---|
| 口座や不動産の凍結 | 親名義資産が中心 | 代理権の有無確認 |
| きょうだい間の不信感 | 介護負担の偏り | 費用分担の合意 |
| 相続協議の長期化 | 遺言書の未作成 | 生前の意思確認 |
相続トラブルを防ぐための基本的な認知症・不動産対策
親の判断能力が低下する前に、相続と不動産について基本的な対策を押さえておくことが大切です。
代表的な方法としては、死後の財産の行き先を定める遺言、生前から特定の人へ財産を移す生前贈与、判断能力が低下した後の財産管理を支える成年後見制度があります。
ただし、遺言はあくまで死亡後の分け方を決める仕組みであり、生前の管理や介護費用の捻出には直接役立たない場面も多いです。
成年後見制度も、本人の財産保全を目的としており、一般に相続税対策を目的とする積極的な贈与や不動産処分は難しいとされる点を理解しておく必要があります。
次に、親名義の自宅や収益不動産がある場合には、どのようなリスクがあるかを整理しておくことが重要です。
所有者である親が認知症などにより意思能力を失うと、売却や賃貸借契約の見直し、担保設定など法律行為ができず、事実上「資産が動かせない」状態になるおそれがあります。
また、相続発生後に登記名義を放置すると、所有者不明土地の一因となり、将来的に処分や活用が一層困難になると国土交通省も指摘しています。
このため、自宅を誰が引き継ぐのか、収益不動産の管理や修繕費・固定資産税を誰が負担するのかなど、具体的な役割と費用負担を事前に話し合っておくことが欠かせません。
さらに、親が元気なうちに、家族で共有しておきたい情報を整理しておくことも、相続トラブルを防ぐ基本になります。
例えば、不動産の所在地や登記内容、預貯金・有価証券など金融資産の有無、ローンや借入など負債の内容、介護や医療についての本人の希望などです。
これらを一覧表やメモにまとめておくことで、相続発生時だけでなく、認知症が疑われる段階から、家族が迷わずに対応しやすくなります。
あわせて、成年後見制度や家族信託などの選択肢について、家族全員が基本的な仕組みを理解しておくことで、緊急時にも落ち着いて手続きを進めやすくなります。
| 対策の種類 | 主な目的 | 限界・注意点 |
|---|---|---|
| 遺言 | 死亡後の財産配分の指定 | 生前の管理や介護費用に弱い |
| 生前贈与 | 早期の承継と相続税対策 | 判断能力低下後は困難 |
| 成年後見制度 | 判断能力低下後の財産保全 | 積極的な相続対策は制限的 |
家族信託で親の不動産と相続争いを予防する仕組み
家族信託は、親などの財産を持つ人が委託者となり、信頼できる家族が受託者として財産を預かり、受益者が利益を受け取る仕組みです。
信託法に基づく民事信託の一種であり、非営利目的で家族間で利用されることが多いとされています。
委託者・受託者・受益者の三者に加え、信託財産や信託目的を明確にすることが基本構造の特徴です。
特に親が委託者兼受益者、子が受託者となる自益信託の形が、高齢期の財産管理では一般的とされています。
家族信託では、不動産の名義は受託者に移りますが、受益権は受益者に残るため、管理処分と利益の享受を分けて設計できます。
信託契約で受託者の権限として売却・賃貸借・建替えなどを定めておけば、委託者が認知機能の低下により判断能力を失った後も、受託者が契約に基づいて取引を行うことが可能とされています。
これにより、成年後見開始後に不動産の売却が家庭裁判所の許可制となる場合に比べ、事前の合意内容に沿った柔軟な管理がしやすくなります。
銀行預金の引出しや不動産売却が制限される、いわゆる資産凍結への備えとして、有効な選択肢の一つと位置付けられています。
相続トラブル・争族を防ぐための家族信託では、誰を受託者とし、誰にどのような順番で受益権や最終的な所有権を承継させるかの設計が重要です。
民事信託の多くは家族が受託者となる「家族型」であり、信託目的や受益権の帰属、残余財産の行き先を契約書に明確に定めることが推奨されています。
また、高齢者の不動産を含む資産活用では、将来の居住方針や売却方針、賃料収入の分配方法をあらかじめ合意しておくことが、利害対立を抑えるうえで有効とされています。
このように、家族信託は財産管理の仕組みであると同時に、相続に向けた合意形成の枠組みとしての役割も果たします。
| 家族信託の要素 | 相続争い予防の観点 | 検討時の注意点 |
|---|---|---|
| 委託者・受託者・受益者の関係 | 役割分担の明確化 | 信頼できる受託者選任 |
| 信託財産としての不動産 | 売却や活用の柔軟性 | 将来の利用方針確認 |
| 信託目的と受益権の設計 | 取り分や承継順序の見える化 | 家族間の合意形成 |

親の認知症と相続トラブルを防ぐための具体的な進め方
親の認知症と相続トラブルを防ぐには、元気なうちから段階を追って対策を進めることが大切です。
特に家族信託や遺言、任意後見などを検討する場合、親の判断能力が十分にある時期でなければ手続ができません。
そのため、健康診断や介護認定の結果、物忘れの様子などをきっかけに、早期に家族で話し合いの場を持つことが望ましいです。
最初は雑談に近い形から、将来の住まい方やお金の不安を聞き取り、次に専門家への相談や家族会議の日程を決めると、親の心理的な負担を減らしやすくなります。
次に、不動産を含む財産状況を把握する作業が重要です。
法務省が提供する不動産登記の情報や、登記・供託オンライン申請システムの案内を参考にしながら、登記事項証明書を取得し、名義や権利関係を確認しておくと整理が進めやすくなります。
そのうえで、自宅など生活の基盤となる不動産と、収益性のある不動産、将来処分予定の不動産とに分けて考えると、どれを家族信託に組み込むべきか検討しやすくなります。
さらに、金融資産や預貯金についても、金融庁が成年後見制度や支援信託に関する資料で示しているように、認知機能の低下後には取引に制限がかかる可能性があるため、併せて名義や残高を一覧表にしておくことが望ましいです。
家族信託契約を締結した後は、不動産登記と継続的な管理が欠かせません。
信託契約に基づいて所有権移転や信託の登記を行う際には、不動産登記法に沿った申請書類の作成や添付情報の準備が必要であり、法務省のオンライン申請に関する情報も活用できます。
また、国土交通省が所有者不明土地の増加を課題として挙げているように、名義と実際の利用状況が一致しない状態を放置すると、将来の利活用や相続手続で支障が生じるおそれがあります。
そのため、家族信託の受託者は、毎年の収支状況や不動産の利用状況を家族と共有し、必要に応じて信託契約の見直しや、他の制度との併用について専門家に相談しながら、長期的に管理を続けていくことが重要です。
| 進め方の段階 | 主な確認事項 | 家族信託で意識する点 |
|---|---|---|
| 事前準備の段階 | 親の健康状況と意思確認 | 委託者の希望と家族の役割整理 |
| 財産整理の段階 | 不動産と預貯金の一覧作成 | 信託する財産と対象外の区分 |
| 契約後の管理段階 | 登記完了と収支の記録保管 | 家族への定期的な情報共有 |
よくある質問(Q&A)
まとめ
親の認知症と相続、不動産の問題は「まだ大丈夫」と先送りすると、ある日突然、口座凍結や自宅売却不可といった深刻な事態につながります。
家族信託を活用すれば、親が元気なうちに家族で役割とルールを決めておき、将来の相続トラブルや争族を大きく減らすことができます。
当社では、親名義の自宅や収益不動産の状況を丁寧にヒアリングし、ご家族の希望を踏まえた家族信託や相続対策の全体設計をサポートしています。
「うちのケースでも必要か知りたい」という段階でも構いませんので、まずはお気軽にお問い合わせください。