相続不動産の売却査定はどう進める?手続きの流れをやさしく解説
相続や離婚などで不動産を手放さなければならないとき、多くの方がまず悩むのは、何から手をつけて良いのかという点ではないでしょうか。
相続の発生や別居の話し合いなど、気持ちが落ち着かない状況のなかで、名義や権利関係の整理、売却査定、各種手続きの流れまで、短期間で判断する必要が生じることも少なくありません。
しかし、全体の流れと必要な手続きをあらかじめ把握しておけば、あとから大きなトラブルになるリスクを抑えつつ、早期売却につなげることができます。
この記事では、相続不動産や離婚に伴う不動産の売却を検討している方に向けて、名義整理から売却査定の受け方、売買契約や税金申告までの一連のプロセスを、できるだけ分かりやすく整理して解説します。
今まさに判断を迫られている方も、今後に備えて知っておきたい方も、順番を意識した手続きのポイントを一緒に確認していきましょう。
相続不動産を早期売却する全体の流れ
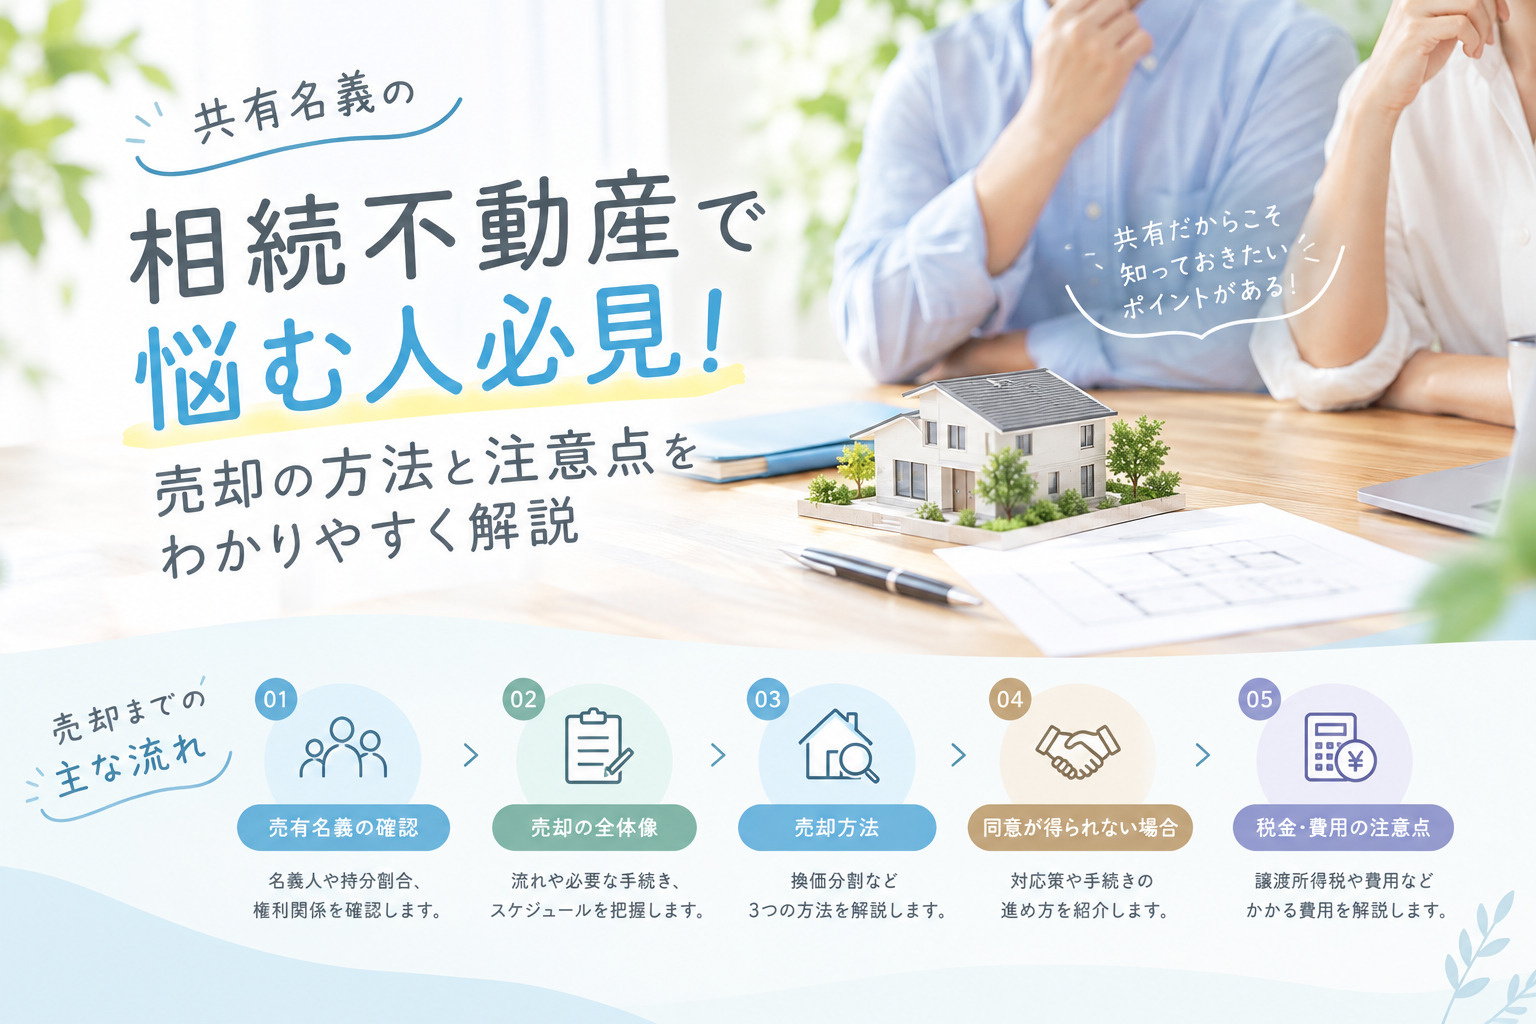
相続した不動産を早期に売却するには、相続の手続きと不動産売却の流れを一体として押さえておくことが重要です。
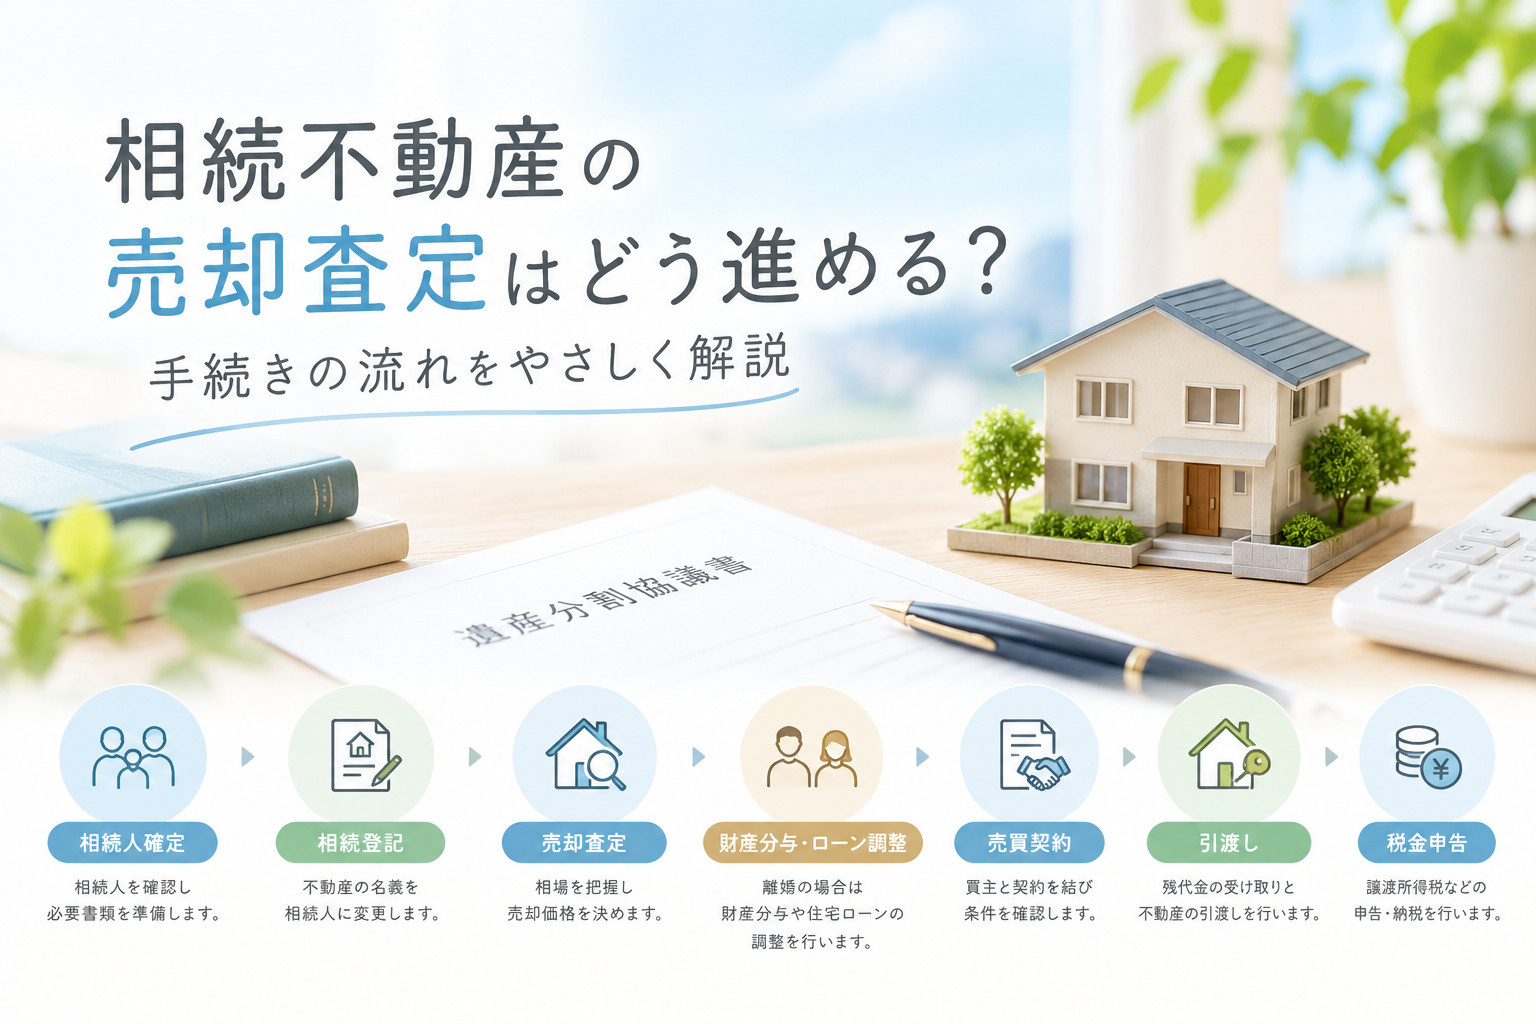
一般的には、相続人の確認や遺産分割協議を経て相続登記を行い、そのうえで売却価格の査定や売却活動、売買契約、引渡しへと進みます。
相続部分の手続きが途中のまま売却を進めようとしても、売主が法的に確定していない状態では契約が止まるおそれがあります。
そのため、まず「名義と権利関係の整理」、次に「売却の実務」という順番を意識して進めることが欠かせません。
相続に伴う不動産売却と、離婚に伴う不動産売却には、共通する流れと異なる点があります。
どちらの場合も、所有者や持分を誰に帰属させるかを当事者間で話し合い、その内容を合意形成したうえで売却に進むという点は共通です。
一方で、相続では相続人の確定や相続登記が必要となり、離婚では財産分与の協議や共有名義の解消など、根拠となる手続きが異なります。
この違いを理解せずに話を進めると、後から権利関係の争いが生じ、売買契約や残代金決済が遅れる要因になりかねません。
早期売却を実現するうえでは、手続きの「順番」を間違えないことが何よりも大切です。
まず、相続人や当事者の間で不動産の取り扱い方針を決め、必要な協議書や合意書を整え、その後に相続登記や名義変更を完了させることが基本となります。
そのうえで、不動産会社への売却査定の依頼、売却条件の調整、売買契約、引渡し、税金の申告という順に進めると、全体の見通しが立ちやすくなります。
特に譲渡所得の確定申告の期限は、売却した年の翌年2月16日から3月15日までと定められているため、この時期から逆算してスケジュールを組むことも重要です。
| 段階 | 主な内容 | 早期売却の要点 |
|---|---|---|
| 相続・離婚の協議 | 当事者間の方針決定 | 所有者・持分の明確化 |
| 名義・権利の整理 | 相続登記・名義変更 | 売主を確定させる準備 |
| 売却実務の段階 | 査定・契約・引渡し | 期限と申告時期の意識 |

相続不動産の名義・権利整理と売却査定のポイント
相続不動産を売却する前提として、まず相続人の確定と遺産分割協議による持分の整理が必要です。
戸籍謄本や住民票などを収集し、誰が相続人かを明らかにしたうえで、相続人全員で不動産を含む遺産分割の内容を話し合います。
協議内容を書面化した遺産分割協議書に全員が署名押印し、その内容に基づき法務局で相続登記を行うことで、不動産の名義が正式に相続人へ移転します。
この名義整理が終わっていないと、売買契約や決済に進めず、早期売却が遅れてしまう点に注意が必要です。
相続登記については、令和6年4月1日から申請が義務化されており、相続で不動産の所有権を取得した相続人は、取得を知った日から3年以内に相続登記を申請しなければなりません。
既に相続が発生している不動産についても、同日から3年以内に相続登記を行う必要があり、正当な理由なく放置すると過料の対象となる場合があります。
遺産分割がまとまらないときには、相続人が法務局で相続人申告登記を行うことで、義務の履行のみを先に済ませる方法も用意されています。
ただし、相続人申告登記は権利関係を確定させる登記ではないため、不動産を売却する段階では、最終的な相続登記を行うことが必要です。
早期売却を見据えた売却査定を受ける際には、相続人や持分が分かる資料、固定資産税の納税通知書、登記事項証明書などを事前に整理しておくと話がスムーズに進みます。
また、代表して相談する相続人がいる場合でも、最終的には相続人全員の同意が必要となるため、査定結果や売却方針を共有しておくことが重要です。
名義や権利関係が未整理のまま査定を依頼すると、売却までの所要期間や手続き上のリスクについて説明を受けることになり、希望する時期までに現金化できないおそれがあります。
そのため、査定と並行して相続登記の準備を進め、できる限り早い段階で名義を整えておくことが、早期売却への近道となります。
| 手続き段階 | 主な内容 | 早期売却の要点 |
|---|---|---|
| 相続人の確定 | 戸籍収集と相続関係整理 | 漏れのない相続人把握 |
| 遺産分割協議 | 不動産取得者と持分決定 | 全員合意と書面化 |
| 相続登記と査定 | 名義変更と売却価格確認 | 登記準備と同時進行 |
離婚に伴う不動産売却の手続きと注意点
離婚による不動産の売却は、まず夫婦の共有財産をどのように分けるかという「財産分与」の考え方を整理するところから始まります。
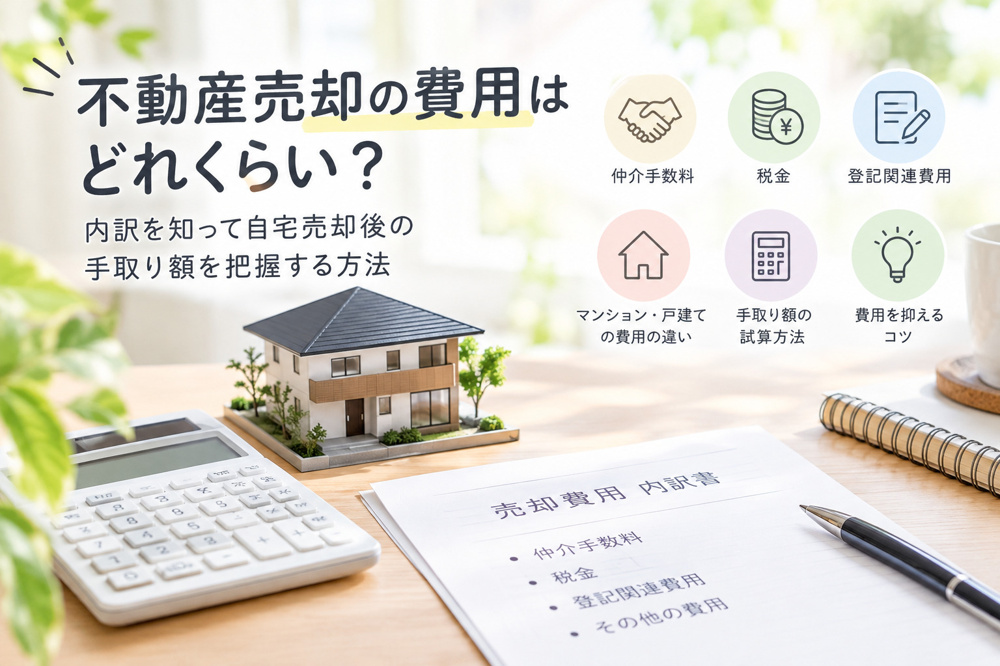
一般的には、不動産を売却して現金化し、住宅ローン残高や諸費用を差し引いた残りの金額を分ける流れが多くみられます。
そのためには、事前に売却価格の見込みと住宅ローン残高を把握し、どの程度の金額を分配できるのかを確認しておくことが重要です。
こうした基本的な流れを共有しておくことで、離婚協議の中でも現実的な条件で話し合いを進めやすくなります。
次に、住宅ローンの残債がある場合は、金融機関との調整が避けて通れません。
不動産を売却してローンを完済できる「アンダーローン」の場合は、売却代金から残債と諸費用を支払い、残った金額を分ける形が一般的です。
一方で、売却代金よりローン残高が多い「オーバーローン」の場合は、金融機関の同意を得たうえで、自己資金の追加や残債の負担方法などを検討する必要があります。
また、名義人とローン債務者が同一とは限らないため、登記簿やローン契約書を確認し、誰がどのような債務を負っているのかを正確に整理しておくことが大切です。
さらに、早期売却を希望する場合には、トラブルを防ぐための合意形成と書面化が非常に重要になります。
例えば、「いくら以上で売却するのか」「値下げの判断を誰がどのように行うのか」「売却代金から諸費用やローンを差し引いた残額をどの割合で分けるのか」といった具体的な条件を、離婚協議書や合意書の形で明確にしておくことが望ましいです。
口頭だけの約束では、後から認識の違いが生じやすく、売却の途中で一方が協力しなくなるおそれもあります。
合意内容を早い段階で整理し、書面として残しておくことで、売却手続きを円滑かつ迅速に進めやすくなります。
| 確認するポイント | 主な内容 | 早期売却の効果 |
|---|---|---|
| 財産分与の基本方針 | 売却か取得かの整理 | 話合いの土台を共有 |
| 住宅ローン残債の状況 | アンダーローンか否か | 現実的な分配額の把握 |
| 合意内容の書面化 | 金額と手続きの明記 | 後日のトラブル予防 |
売買契約から引渡し・税金申告までの具体的ステップ
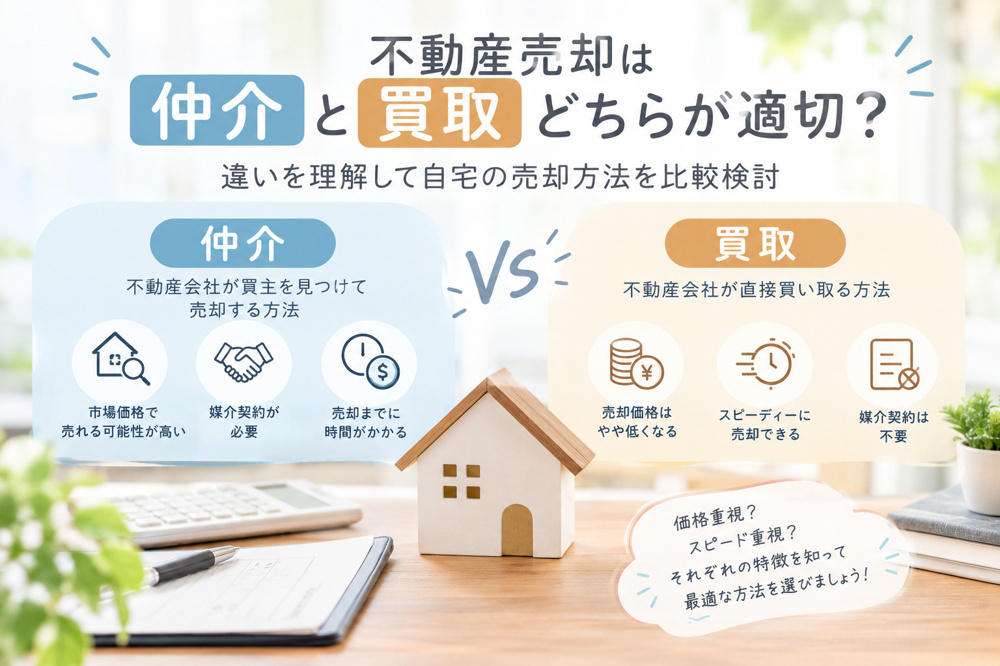
媒介契約の後は、広告掲載や問い合わせ対応、内覧対応などの売却活動を経て、購入希望者と条件交渉を行い売買契約を締結します。
売買契約では、物件概要、売買代金、手付金額、引渡し日、付帯設備や瑕疵担保責任の範囲などを、書面で明確に取り決めることが重要です。
その後、金融機関との日程調整を行い、残代金決済と同時に鍵の引渡し、所有権移転登記の申請などを行うのが一般的な流れとされています。
この一連の流れを事前に把握しておくことで、相続や離婚といった事情がある場合でも、スケジュール管理がしやすくなります。
相続不動産を売却した場合、売却益が出れば譲渡所得として所得税と復興特別所得税、さらに住民税が課税されます。
譲渡所得の確定申告は、原則として不動産を引き渡した日の属する年の翌年の2月16日から3月15日までの間に行う必要があります。
また、相続や贈与で取得した不動産の場合、取得費は被相続人等が購入した際の代金や諸費用を基に計算し、登記費用や不動産取得税なども取得費に含める取扱いとされています。
さらに、相続税の申告期限から一定期間内に売却した場合には、相続税額の一部を取得費に加算できる特例が設けられており、課税額に大きく影響するため確認が欠かせません。
早期売却を目指す場合でも、単に価格を下げるのではなく、周辺の成約事例や公的な価格情報を参考にしながら、妥当な売出価格と見直しのタイミングを検討することが大切です。
決済・引渡し前には、固定資産税や管理費の精算方法、残置物の扱い、引渡し時点の物件状況などを契約書と照らし合わせ、漏れがないか確認します。
また、確定申告に向けては、売買契約書、領収書、登記事項証明書、相続税申告書の控えなど、譲渡所得の計算に必要となる書類を整理して保管しておくと手続きが円滑になります。
これらのポイントを押さえることで、早さと税負担の両面を意識した、納得度の高い相続不動産の売却につなげやすくなります。
| 段階 | 主な手続き内容 | 事前チェック項目 |
|---|---|---|
| 売買契約前後 | 条件交渉と契約書内容確認 | 引渡し日や特約条項の再確認 |
| 決済・引渡し | 残代金受領と鍵の引渡し | 精算金や登記手続きの確認 |
| 税金申告 | 譲渡所得の計算と確定申告 | 必要書類と特例適用の確認 |
よくある質問(Q&A)
まとめ
相続や離婚に伴う不動産の売却は、名義や権利整理、売却査定、契約、税金申告まで多くの手続きが続きます。
順番を間違えると時間もお金も無駄になり、トラブルの原因にもなりかねません。
早期売却を実現するには、相続人や関係者の合意形成を進めつつ、必要書類を揃えたうえで、適切な価格設定とスケジュール管理を行うことが重要です。
当社では、相続と離婚の両方の事情を踏まえた売却の流れを、初回相談から決済・申告まで丁寧にサポートします。
「何から始めればよいか分からない」と感じた時点で、まずはお気軽にご相談ください。